📋 Sommaire
- À quoi sert la taxe d'aménagement et qui la paie ?
- Comment se calcule son montant ?
- Exemple de calcul pour une maison neuve
- Piscine, abri de jardin, extension : les cas particuliers
- Exonérations : quand ne paie-t-on rien ?
- Taxe d'aménagement à Annecy et en Haute-Savoie
- Déclarer et payer la taxe d'aménagement
- Questions fréquentes
Taxe d'aménagement : à quoi sert-elle et qui la paie ?
Créée en 2012, la taxe d'aménagement finance les équipements publics que l'urbanisation rend nécessaires : voirie, réseaux, écoles, espaces verts. Elle porte d'ailleurs un nom trompeur : elle n'aménage rien chez vous, elle participe à ce que la collectivité aménage autour.
Elle est due pour toute opération soumise à une autorisation d'urbanisme : permis de construire, permis d'aménager ou déclaration préalable. Sont concernés la construction d'une maison, sa reconstruction et son agrandissement, mais aussi certains aménagements comme une piscine ou des places de stationnement extérieures. Les travaux réalisés sans autorisation n'y échappent pas, bien au contraire.
Le redevable est le bénéficiaire de l'autorisation, c'est-à-dire le titulaire du permis. Si vous faites construire, c'est donc vous qui payez, et non votre constructeur, même lorsqu'il dépose le dossier à votre place.
Le produit de la taxe est partagé entre les collectivités locales : une part communale (ou intercommunale) et une part départementale, auxquelles s'ajoute une part régionale en Île-de-France. Depuis 2022, c'est l'administration fiscale qui la gère, et non plus les services de l'urbanisme.
Comment se calcule le montant de la taxe d'aménagement ?
Le principe tient en une ligne. Pour chaque part, on multiplie la surface taxable par une valeur forfaitaire, puis par le taux voté par la collectivité :
La surface taxable
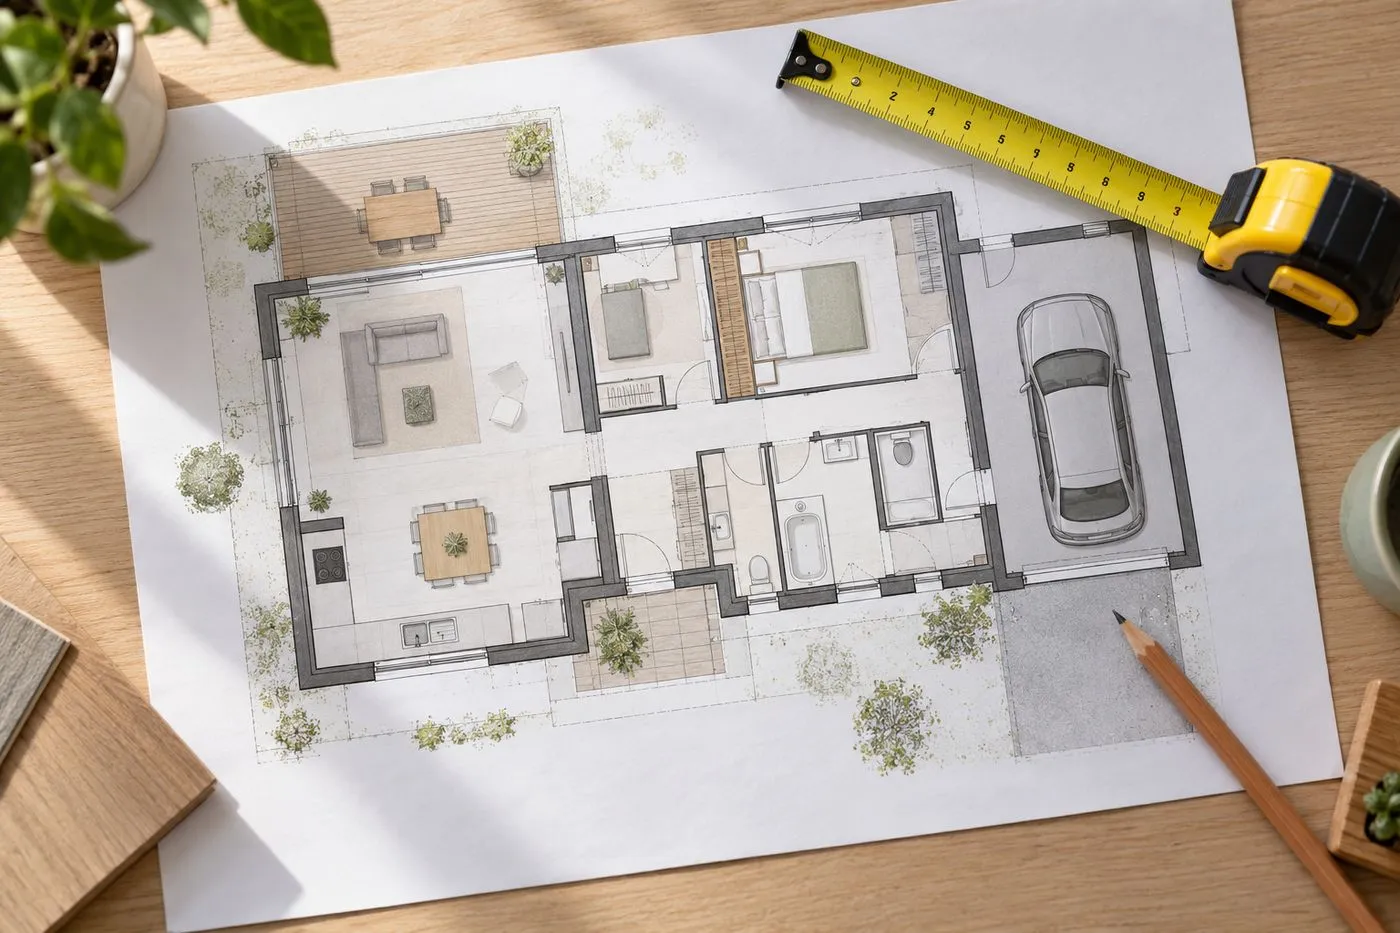
La surface taxable est la somme des surfaces de tous les niveaux clos et couverts dont la hauteur sous plafond dépasse 1,80 m, mesurée à partir de la face intérieure des murs. Les vides et les trémies d'escalier sont déduits.
Ce n'est pas la surface habitable : la surface taxable compte aussi le garage fermé, le cellier, la véranda close ou les combles aménageables, dès lors qu'ils sont clos, couverts et assez hauts. À l'inverse, une terrasse, une pergola, un auvent ou un carport ouvert n'entrent pas dans le calcul, faute d'être clos et couverts.
Partez de la surface indiquée dans votre demande de permis et vérifiez qu'elle intègre bien les annexes fermées : c'est souvent là que se glisse l'écart entre le budget prévu et l'avis reçu.
Même vigilance pour une maison construite sur un terrain en pente : le niveau semi-enterré, souvent aménagé en garage ou en pièces de vie, entre lui aussi dans la surface taxable dès lors qu'il est clos, couvert et haut de plus de 1,80 m.
Les valeurs forfaitaires en 2026
La valeur forfaitaire représente un coût de construction théorique au mètre carré. Elle est revue chaque année en fonction de l'indice du coût de la construction. Pour 2026, elle s'établit à 892 € par m² hors Île-de-France et à 1 011 € par m² en Île-de-France. Fait assez rare pour être signalé, elle baisse : elle était de 930 € et 1 054 € en 2025, avant le recul d'environ 4 % de l'indice.
Certains aménagements disposent de leur propre valeur forfaitaire, identique sur tout le territoire :
| Élément | Valeur forfaitaire 2026 | Abattement de 50 % |
|---|---|---|
| Construction hors Île-de-France | 892 € par m² | Oui, 446 € par m² sur les 100 premiers m² d'une résidence principale |
| Construction en Île-de-France | 1 011 € par m² | Oui, sur les 100 premiers m² d'une résidence principale |
| Piscine | 251 € par m² de bassin | Non |
| Place de stationnement extérieure | 2 928 € par place, jusqu'à 5 857 € sur décision locale | Non |
| Panneaux photovoltaïques au sol | 10 € par m² de panneau | Non |
| Éolienne de plus de 12 m | 3 000 € par éolienne | Non |
Le taux communal et le taux départemental
Le taux communal est voté par la commune, ou par l'intercommunalité lorsqu'elle est compétente. Il est compris entre 1 % et 5 %, et peut atteindre 20 % dans les secteurs qui exigent de gros travaux d'équipements publics. Une même commune peut donc appliquer des taux différents selon les quartiers.
Le taux départemental, lui, est unique pour tout le département et plafonné à 2,5 %. En Île-de-France, une part régionale de 1 % au maximum s'y ajoute. Le taux retenu est celui en vigueur à la date de délivrance de votre permis, pas à la fin du chantier : si la commune l'augmente entre-temps, ce n'est pas votre problème.
L'abattement de 50 % sur les 100 premiers m²
Bonne nouvelle pour les résidences principales : un abattement de 50 % s'applique sur la valeur forfaitaire des 100 premiers mètres carrés du logement et de ses annexes. Hors Île-de-France, ces premiers m² sont donc taxés sur une base de 446 € au lieu de 892 €. Au-delà, la valeur pleine s'applique.
Cet abattement ne concerne pas les résidences secondaires : une maison de vacances au bord du lac paie plein tarif dès le premier mètre carré.
Exemple de calcul pour une maison neuve
Prenons une maison de 110 m² habitables avec un garage fermé de 20 m², soit 130 m² de surface taxable, construite comme résidence principale hors Île-de-France. Faisons l'hypothèse d'un taux communal de 5 % et d'un taux départemental de 2,5 %.
Base des 30 m² suivants : 30 × 892 € = 26 760 €
Base taxable totale : 71 360 €
Part communale (5 %) : 3 568 €
Part départementale (2,5 %) : 1 784 €
Montant de la taxe d'aménagement : 5 352 €
Ajoutons une piscine de 32 m² et deux places de stationnement extérieures. La piscine représente 32 × 251 € × 7,5 % = 602,40 €, les deux places 2 × 2 928 € × 7,5 % = 439,20 €. La note totale atteint alors 6 393,60 €.
La même maison construite en résidence secondaire, sans abattement, coûterait 8 697 € pour le seul bâtiment, soit plus de 3 300 € d'écart. Retenez surtout l'ordre de grandeur : pour une maison familiale, comptez quelques milliers d'euros, à inscrire au plan de financement dès le départ. Les banques le savent, les primo-accédants beaucoup moins.
À cette somme s'ajoute la taxe d'archéologie préventive, calculée sur la même base au taux de 0,40 % lorsque les travaux affectent le sous-sol, ce qui est le cas des fondations d'une maison. Sur notre exemple, elle représente environ 285 €.
Pour contrôler votre calcul, le site impots.gouv.fr propose un simulateur gratuit, « Estimer le montant des taxes d'urbanisme ». Il calcule à la fois la taxe d'aménagement et la taxe d'archéologie préventive, en appliquant les taux de la commune où se trouve votre terrain.
Piscine, abri de jardin, extension : les cas particuliers
La piscine
Une piscine soumise à déclaration préalable ou à permis est taxée sur la surface de son bassin, à 251 € par m² en 2026, sans abattement. Un bassin de 8 × 4 m représente une base de 8 032 €. Les petits bassins de 10 m² au plus, dispensés de formalité, échappent à la taxe.
L'abri de jardin
Un abri de jardin clos et couvert de plus de 5 m² est taxé comme n'importe quelle construction, à la valeur forfaitaire pleine. Un abri de 12 m² représente ainsi une base de 10 704 €, soit environ 800 € avec nos taux d'exemple : de quoi en faire l'abri à tondeuse le plus cher de la rue. Les communes peuvent toutefois exonérer les abris de jardin non professionnels de 20 m² au plus.
Côté stationnement, chaque place aménagée à l'extérieur est taxée sur une valeur forfaitaire de 2 928 € en 2026, que la collectivité peut porter jusqu'à 5 857 €. Le garage intégré à la maison, lui, relève de la surface taxable et non de ce forfait.
L'extension ou l'agrandissement
Une extension est taxée sur la seule surface créée. L'abattement ne joue que sur la partie qui reste dans les 100 premiers m² de la résidence principale, existant compris : agrandir de 30 m² une maison qui en fait déjà 120 se calcule donc à la valeur pleine, soit 30 × 892 € × 7,5 % = 2 007 € avec nos taux d'exemple. Une véranda close et couverte suit la même règle.
Exonérations : les cas où l'on ne paie rien
Certaines opérations bénéficient d'une exonération de plein droit, partout en France :
- les constructions de 5 m² ou moins ;
- la reconstruction à l'identique d'un bâtiment détruit ou démoli depuis moins de dix ans, s'il avait été régulièrement autorisé ;
- la reconstruction après un sinistre ;
- les logements sociaux financés par un prêt locatif aidé d'intégration (PLAI) ;
- certains bâtiments agricoles et les travaux imposés par un plan de prévention des risques.
D'autres exonérations sont facultatives : chaque collectivité décide de les appliquer, en tout ou partie. Elles peuvent viser les abris de jardin de 20 m² au plus, une partie de la surface des résidences principales financées par un prêt à taux zéro au-delà des 100 premiers m², ou encore les monuments historiques. La délibération de votre commune fait foi.
Taxe d'aménagement à Annecy et en Haute-Savoie
Autour du lac, le calcul est le même qu'ailleurs : ce sont les taux qui changent, d'une commune à l'autre et parfois d'un secteur à l'autre. Depuis la création de la commune nouvelle en 2017, Annecy regroupe six anciennes communes : vérifiez le taux applicable à l'adresse exacte de votre terrain plutôt que de vous fier à celui d'un voisin.
Pour connaître ce taux, trois sources : la délibération qui le fixe, annexée au plan local d'urbanisme, le service urbanisme de la mairie, ou le simulateur des impôts, qui l'applique automatiquement.
La part départementale est fixée par le Conseil départemental de la Haute-Savoie. Elle finance notamment la protection des espaces naturels sensibles, nombreux dans le département, et le conseil d'architecture, d'urbanisme et de l'environnement (CAUE), qui propose d'ailleurs des conseils gratuits aux particuliers qui font construire.
Sur un marché où le terrain pèse déjà lourd, la taxe d'aménagement mérite sa ligne dans le budget. Un bon constructeur l'intègre à son chiffrage dès le premier rendez-vous : c'est même un excellent test pour départager les candidats au titre de meilleur constructeur de maison à Annecy.
Déclarer et payer la taxe d'aménagement
Pour les autorisations déposées depuis le 1er septembre 2022, la taxe se déclare après le chantier. Vous disposez de 90 jours à compter de l'achèvement des travaux pour déclarer votre construction dans votre espace sécurisé sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers ». L'achèvement s'entend au sens fiscal : la maison est habitable, même s'il reste quelques finitions. Cette même déclaration sert aussi au calcul de la taxe foncière : une démarche pour deux.
Le paiement intervient à partir de 90 jours après l'achèvement. Si le montant est inférieur à 1 500 €, vous recevez un seul avis. Au-delà, la somme est partagée en deux parts égales : la première à partir de 90 jours après l'achèvement, la seconde six mois après la première. Sur notre exemple à 6 393,60 €, cela donne deux règlements d'environ 3 197 €.
Questions fréquentes sur la taxe d'aménagement
Quel est le montant moyen de la taxe d'aménagement pour une maison ?
Il dépend de la surface taxable et des taux votés localement. Avec un taux communal de 5 % et un taux départemental de 2,5 %, une maison de 130 m² construite comme résidence principale hors Île-de-France paie environ 5 350 € en 2026. La même maison en résidence secondaire, sans abattement, paierait près de 8 700 €.
Le garage est-il soumis à la taxe d'aménagement ?
Un garage fermé et couvert, dont la hauteur sous plafond dépasse 1,80 m, entre dans la surface taxable. Il profite de l'abattement de 50 % s'il s'agit de l'annexe d'une résidence principale et s'il reste dans les 100 premiers m². Un carport ouvert n'est pas taxé à ce titre.
Qui paie la taxe d'aménagement : le constructeur ou le propriétaire ?
Le redevable est le bénéficiaire de l'autorisation d'urbanisme, donc le titulaire du permis de construire. Quand vous faites construire votre maison, c'est vous qui payez la taxe, même si votre constructeur s'est chargé de déposer le dossier.